
Publicações
A tributação dos rendimentos do trabalho pagos por fontes estrangeiras a brasileiros com domicílio fiscal no Brasil
23/10/2025
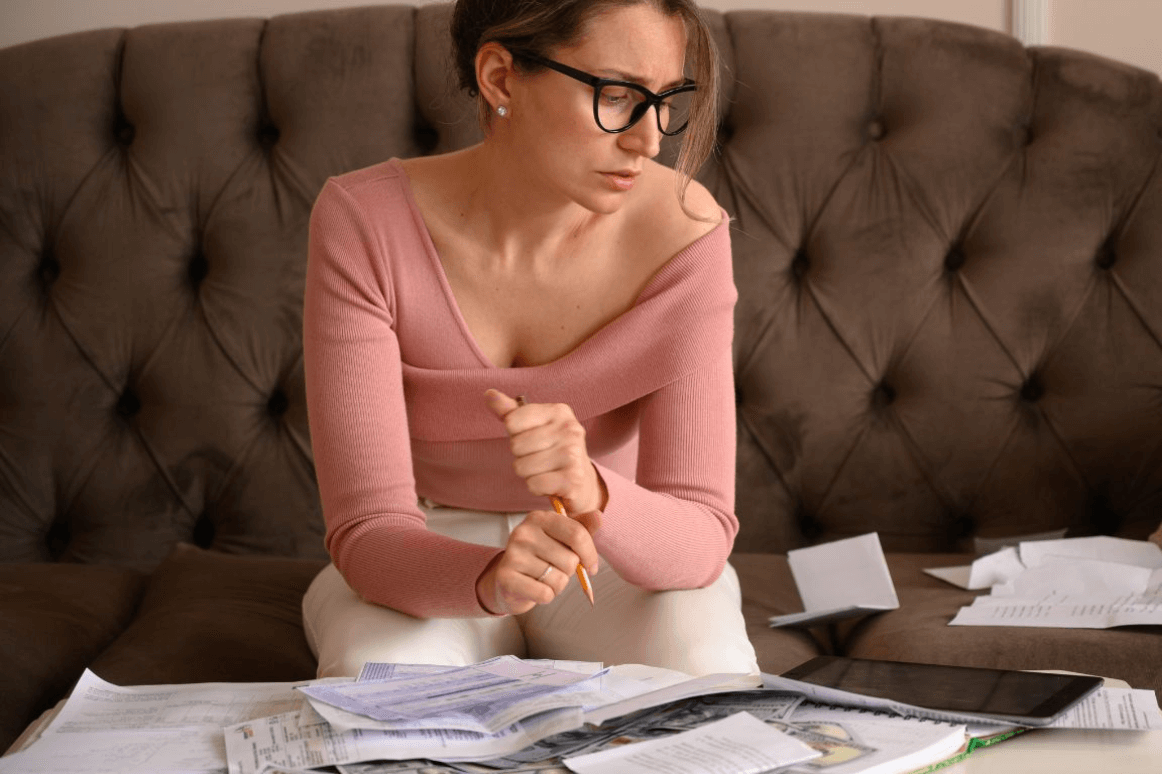
A internacionalização das relações de trabalho e o aumento do trabalho remoto levaram muitos brasileiros a receber rendimentos de fontes estrangeiras, especialmente dos EUA. Lá, os pagamentos a estrangeiros são classificados como Effectively Connected Income (ECI) ou Non-ECI e, no caso de rendimentos de trabalho, sofrem retenção na fonte. Já no Brasil, quem mantém residência fiscal — ou não formalizou a saída definitiva do país — deve declarar e tributar também esses valores.
Sem tratado de bitributação entre Brasil e EUA, o contribuinte pode ser tributado pelos dois países, com retenções de até 30% nos EUA e nova incidência no Brasil via Carnê-Leão. A omissão desses rendimentos pode gerar multas pesadas e juros.
Para evitar a dupla tributação e garantir conformidade fiscal, é essencial formalizar a Comunicação de Saída Definitiva e planejar a estrutura tributária internacional.
Caroline Martinez – Advogada Tributarista
Leia na íntegra aqui!
Relacionados
O governo federal anunciou o Prospera MEI, pacote de cinco medidas voltadas aos microempreendedores individuais, com destaque para o perdão de dívidas, a ampliação do […]
Alexandre Herlin, sócio da área Tributária do Ciari Moreira Advogados, foi responsável pela ação que resultou em sentença inédita da 2ª Vara Federal de Barueri. […]

A advogada Maristela Ferreira de Souza Miglioli, do Ciari Moreira Advogados, foi consultada pelo Monitor Mercantil sobre os impactos do split payment na gestão financeira […]