
Publicações
STF e IPTU: o tamanho do imóvel não pode definir a alíquota do imposto
27/08/2026
Por Caroline Martinez de Moura
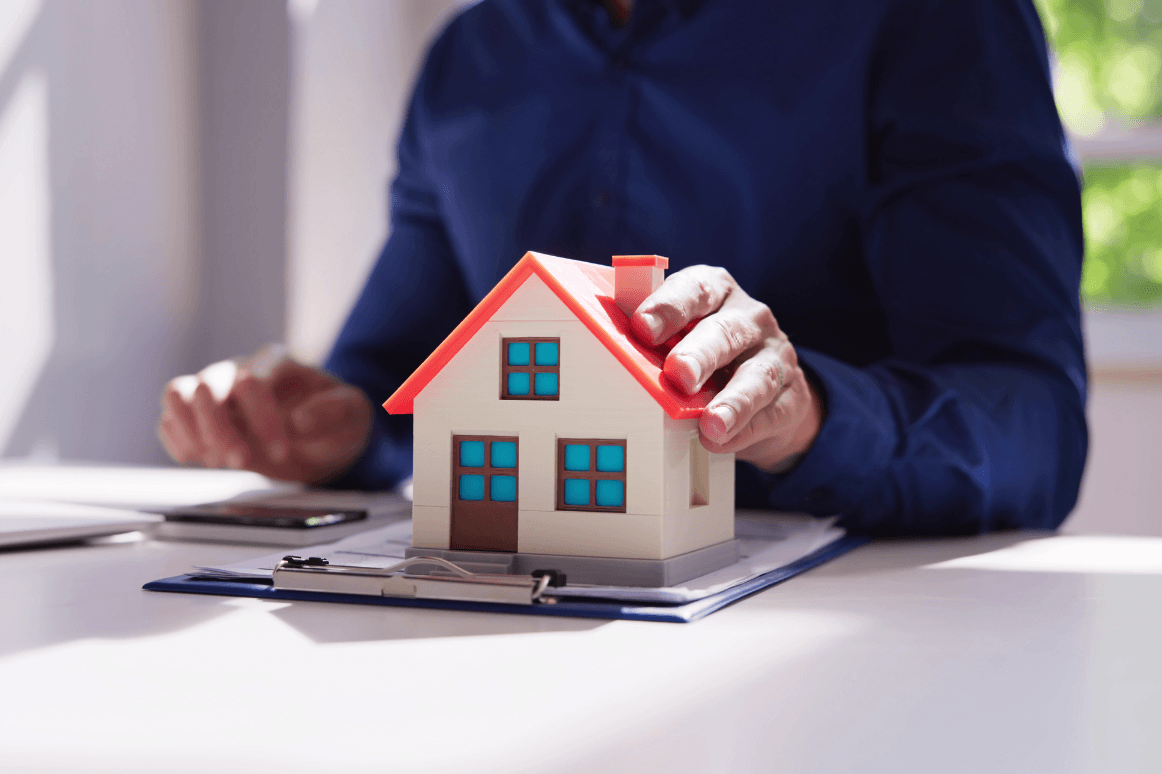
O Supremo Tribunal Federal (STF) pacificou uma das discussões tributárias mais frequentes nos municípios brasileiros, ao julgar o Tema 1.455 da repercussão geral: fixou a tese de que é inconstitucional a lei municipal que utiliza a área do imóvel como critério para majorar a alíquota do IPTU. Com isso, a Corte estabeleceu uma distinção técnica decisiva: a metragem quadrada é elemento idôneo para compor a base de cálculo do imposto — o valor venal —, mas não pode servir de parâmetro autônomo para elevar o percentual de cobrança.
Na prática, a decisão impede uma dupla oneração que vinha sendo imposta por diversos municípios. Imóveis mais amplos já recolhem um valor nominal maior de IPTU justamente porque sua metragem eleva o valor venal. Quando a legislação municipal também aumentava a alíquota em razão da área física, criava-se uma cobrança cumulativa sem respaldo na Constituição Federal.
O caso concreto analisado pelo plenário teve origem em Chapecó (SC), cuja norma estipulava alíquota de 1% para residências a partir de 400 m² e de 0,5% para as demais, modelo que se repete em várias cidades do país.
A Constituição de 1988 estabelece diretrizes taxativas para a diferenciação de alíquotas do IPTU. A progressividade fiscal — mecanismo destinado a graduar a tributação conforme a capacidade contributiva do proprietário — só pode se pautar pelo uso do bem (como a distinção entre imóveis residenciais e comerciais) ou pela localização geográfica, além da progressividade no tempo, voltada ao cumprimento da função social da propriedade urbana.
Ao analisar a matéria, o STF concluiu que a extensão física do imóvel não traduz, por si só, sua destinação econômica nem sua real expressão de riqueza. Imóveis com a mesma metragem podem ostentar valores de mercado inteiramente distintos, a depender do padrão construtivo e do bairro em que estão situados. Um imóvel amplo em área periférica, por exemplo, frequentemente possui valor venal inferior ao de uma unidade compacta situada em zona nobre, evidenciando a inadequação da metragem como régua de progressividade.
Os desdobramentos práticos do julgamento atingem tanto as administrações públicas quanto os contribuintes. Por um lado, as prefeituras que ainda mantêm alíquotas atreladas à metragem precisarão adequar suas legislações locais, limitando a progressividade às faixas de valor venal e aos critérios legítimos de uso e zoneamento. Por outro, os proprietários que foram submetidos ao IPTU mais alto em razão do tamanho da área física podem postular a retificação dos lançamentos futuros e a restituição dos valores recolhidos indevidamente nos últimos cinco anos, resguardando a segurança jurídica e a estrita legalidade tributária.
Relacionados
Por Caroline Martinez Durante os próximos anos, ICMS, ISS e IPI serão cobrados lado a lado com o IBS e a CBS. Para IBS e […]

Por Bertrand LMB de Solere Fundamentos econômicos e institucionais – Análise setorial. Pelo Comitê Brasil dos CCE. Em um mundo agitado, repleto de tensões diplomáticas […]
Por Bertrand LMB de Solere A equivalência patrimonial, prevista no artigo 77 da Lei 12.973/2014, é uma das principais controvérsias atuais do direito fiscal internacional […]