
Publicações
TJSP reafirma imunidade de ITBI na integralização de imóvel ao capital de sociedade e nega ampliação do Tema 796/STF
31/08/2026
Por Caroline Martinez de Moura
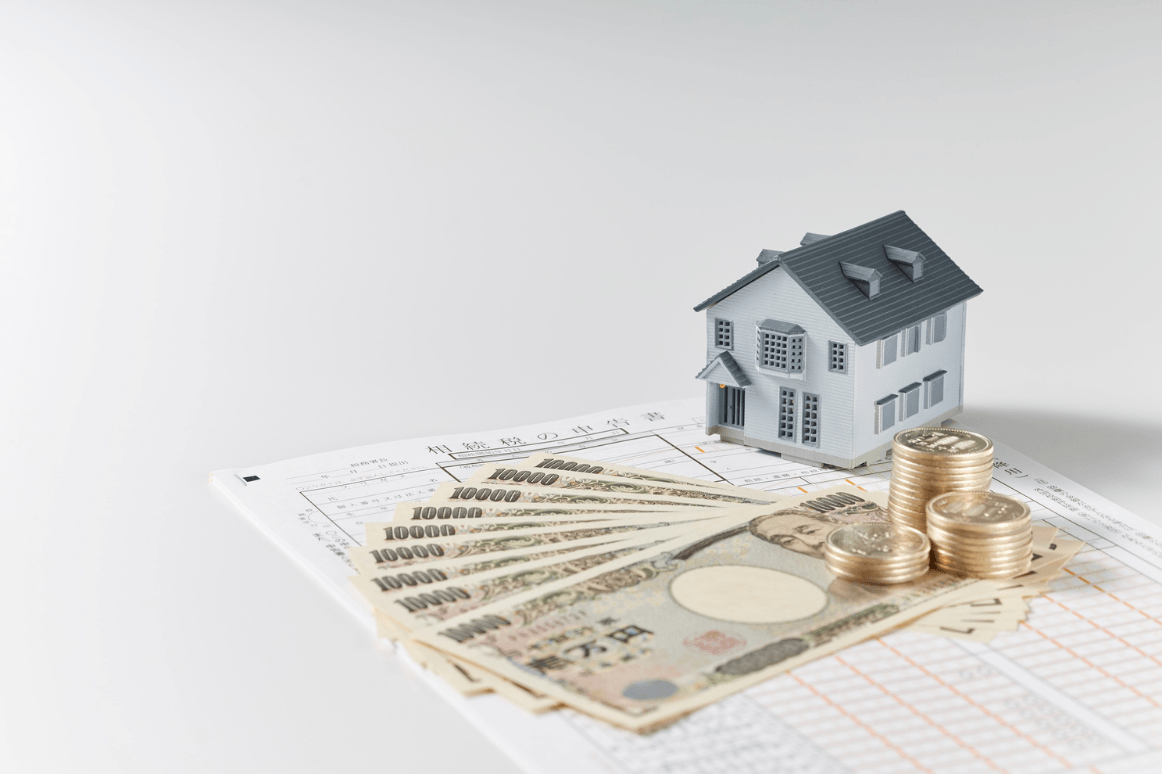
De acordo com o entendimento externado pela 14ª Câmara de Direito Público do Tribunal de Justiça de São Paulo, a diferença entre o valor histórico e o valor de mercado de bem imóvel integralizado ao capital social de empresa agropecuária não está sujeita à cobrança do ITBI (Apelação Cível nº 1009047-06.2025.8.26.0066).
Tal decisão, vale destacar, reconheceu a inaplicabilidade do Tema STF 796 ao caso concreto, em que a totalidade do valor do bem foi efetivamente destinada à formação do capital social da empresa agropecuária, sem qualquer excedente alocado à rubrica de reserva de capital.
Além de fazer o “distinguising” acima apontado, o TJSP fundamentou-se no art. 23 da Lei nº 9.249/95, que autoriza, expressamente, a transferência de bens à pessoa jurídica, em integralização de capital, pelo valor constante da declaração de bens do transmitente ou pelo valor de mercado.
Como se vê, o aludido acórdão confirma o entendimento que vem sendo há muito sustentado pelos contribuintes no sentido de que a orientação constante do Tema STF 796, por si só, não autoriza a cobrança do ITBI quando houver divergência com o Fisco em relação ao valor atribuído ao imóvel, mas apenas quando existir excedente que, por opção das próprias partes envolvidas na operação, venha a ser destinado a reserva de capital.
Relacionados
Por Bertrand LMB de Solere A menos de 30 dias do prazo para envio da declaração de imposto de renda à Receita Federal do Brasil, […]
Por Caio Brandao Coelho Martins de Araujo O Tribunal de Justiça do Estado de São Paulo havia concedido liminar para suspender a emissão de novos […]
Por Bertrand de Solere e Pedro Saad O investimento estrangeiro direto em uma sociedade a sujeita a obrigações periódicas de prestação de informações ao Banco […]